Praėjusią savaitę JAV ir Europos akcijų rinkų rezultatai išsiskyrė. S&P 500 indeksas per savaitę pakilo apie 1,2%. Nuo metų pradžios jo prieaugis pasiekė 14,1%. JAV akcijų rinką palaikė optimizmas dėl artėjančio trečiojo ketvirčio rezultatų skelbimo sezono ir prognozuojamų toliau agusiančių bendrovių pelnų. Europoje vyravo ne tokios pozityvios nuotaikos. Euro Stoxx 50 per savaitę smuko 1,0%. Prancūzijos indeksas CAC 40 krito 1,2%. Europos rinkoms neigiamos įtakos turėjo didėjantys obligacijų pajaminguma ir krizė Prancūzijoje. Nuo metų pradžios Euro Stoxx 50 indeksas yra pakilęs 5,5%. Prancūzijos CAC 40 kritęs 4,3%.
Nepaisant JAV akcijų šuolio aušktyn, S&P 500 prognozuojamas 12 mėnesių P/E rodiklis siekia apie 19, sumažėjęs nuo maždaug 22, fiksuoto metų pradžioje. JAV bendrovių pelno prognozės augo sparčiau nei jų akcijų kainos. Naftos rinkoje praėjusią savaitę kainos vėl kilo. Brent nafta per savaitę pabrango 2,4% iki 104,7 USD už barelį, o WTI kaina padidėjo 0,8% iki 91,8 USD. Rinkos reagavo į naujienas apie JAV ir Irano derybas, išpuolius prieš laivus Artimuosiuose Rytuose ir dėl uragano laikinai sustabdytą dalį naftos gavybos Meksikos įlankoje
Obligacijų rinkose išliko didelis nepastovumas. 10 metų trukmės JAV iždo obligacijų pajamingumas per savaitę buvo pasiekęs 5,36%, aukščiausią lygį per 24 metus, tačiau penktadienį sumažėjo iki maždaug 5,24%. Prancūzijoje 10 metų obligacijų pajamingumas savaitės pabaigoje buvo pakilęs iki 4,86%.
Trečio ketvirčio rezultatų skelbimo sezonas
Po ne itin sėkmingo rugsėjo JAV akcijų indeksams, investuotojų dėmesys krypsta į bendrovių trečio ketvirčio rezultatus. Jų skelbimo sezonas prasidės jau kitą savaitę. Analitikų lūkesčiai ir prognozės itin sukeltos. Į S&P 500 įtrauktos bendrovės sudaro apie 80% visos JAV akcijų rinkos kapitalizacijos, todėl jų rezultatai neabejotinai turės didelę įtaką bendrai tolimesnei rinkos krypčiai.
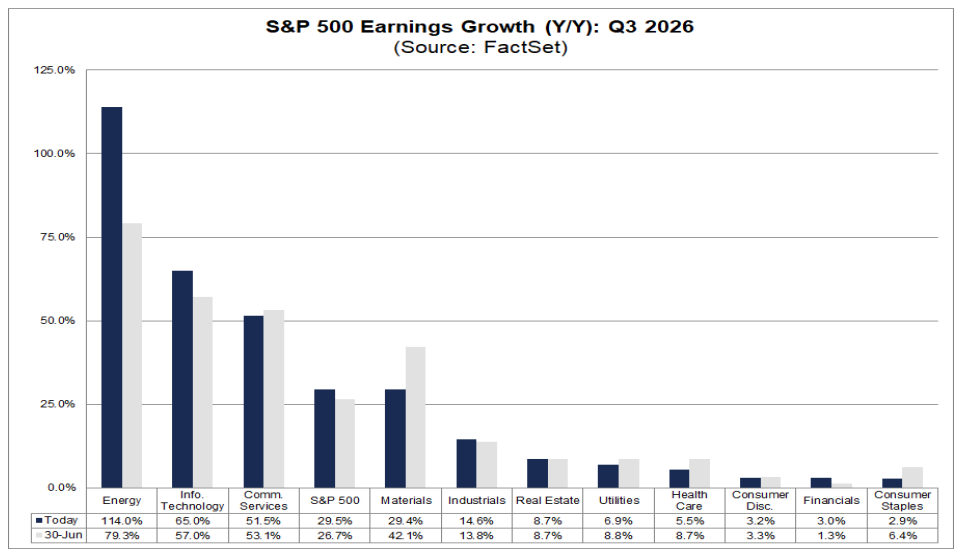
Remiantis FactSet duomenimis, trečią ketvirtį S&P 500 bendrovių pelnas, palyginti su tuo pačiu laikotarpiu prieš metus, turėtų išaugti 29,4%. Jei prognozės pasitvirtintų, tai būtų jau trečias ketvirtis iš eilės, kai bendrovių pelnai augtų daugiau nei 25%.
Trečio ketvirčio EPS augimo prognozės. Šaltinis: FactSet
Trečio ketvirčio rezultatų prognozė pastaraisiais mėnesiais buvo nuosekliai didinama. Ketvirčio pradžioje analitikai tikėjosi 26,7% metinio pelno augimo, tačiau per pastaruosius tris mėnesius analitikai šį rodiklį pakėlė iki 29,4%. Pelno augimas taip pat turėtų būti plačiai pasiskirstęs tarp visų indekso sektorių. Prognozuojama, kad visų 11 S&P 500 sektorių pelnas trečiąjį ketvirtį augs. Energetikos, informacinių technologijų, komunikacijos paslaugų, žaliavų ir pramonės sektoriuose prognozuojamas dviženklis pelno augimas.
Krizė Prancūzijoje
Prancūzijos finansų padėtis toliau spaudžia šalies obligacijų rinką. Šalies skolinimosi kaštai pakilo iki aukščiausių lygių per kelis dešimtmečius. Šiemet Prancūzijos biudžeto deficitas turėtų siekti apie 5,4% BVP. Tai gerokai viršija Europos Sąjungos nustatytą 3% ribą ir yra vienas didžiausių deficito rodiklių euro zonoje. Apagal dydį ES ekonomika subalansuoto biudžeto neturėjo nuo 1974 metų, o senėjanti visuomenė ilgainiui gali dar labiau didinti spaudimą valstybės išlaidoms.
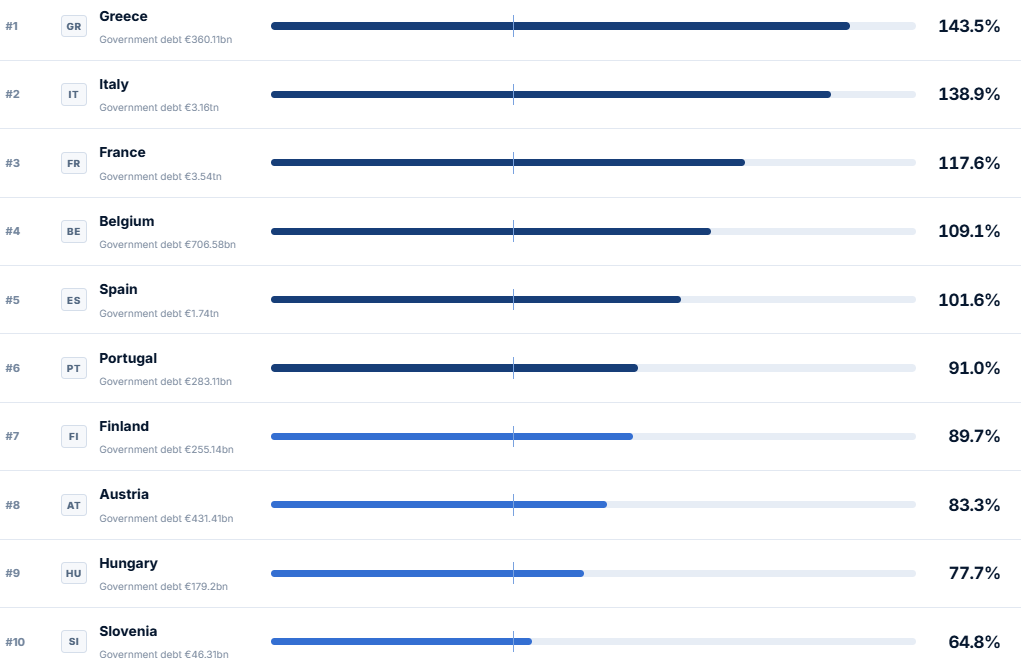
Rinkos šią riziką jau įskaičiuoja į obligacijų kainas. Prancūzijos 10 metų trukmės vyriausybės obligacijų pajamingumas pakilo iki 4,86%, kai Vokietijos analogiškų obligacijų pajamingumas siekia apie 3,50%. Skirtumas tarp Prancūzijos ir Vokietijos 10 metų obligacijų pajamingumų priartėjo prie 1,4 procentinio punkto, aukščiausio lygio nuo 2012 metų. Analitikų skaičiavimais, Prancūzijos 10 metų laikotarpio obligacijos per pastarąjį dešimtmetį fiksavo mažiausią nominalią grąžą per 223 metus. Šalies valstybės skola išaugo iki maždaug 3,5 trln. eurų. Per 2008 metų pasaulinę finansų krizę Prancūzijos skolos ir BVP santykis dar buvo panašus į Vokietijos ir gerokai mažesnis nei Italijos, tačiau dabar situacija pasikeitusi.
ES valstybės pagal BVP ir skolos santykį. Šaltinis: EU Debt Map
Domina investavimas?
Išbandykite Myriad capital investavimo programėlę!
Atsidarius vertybinių popierių sąskaitą turėsite prieigą prie Myriad capital investavimo programėlės, kurioje galėsite investuoti į akcijas, obligacijas, ETF fondus, pasirinkimo sandorius (opcionus) ir kitas finansines priemones viso pasaulio rinkose.
Preliminarūs Samsung Electronics rezultatai
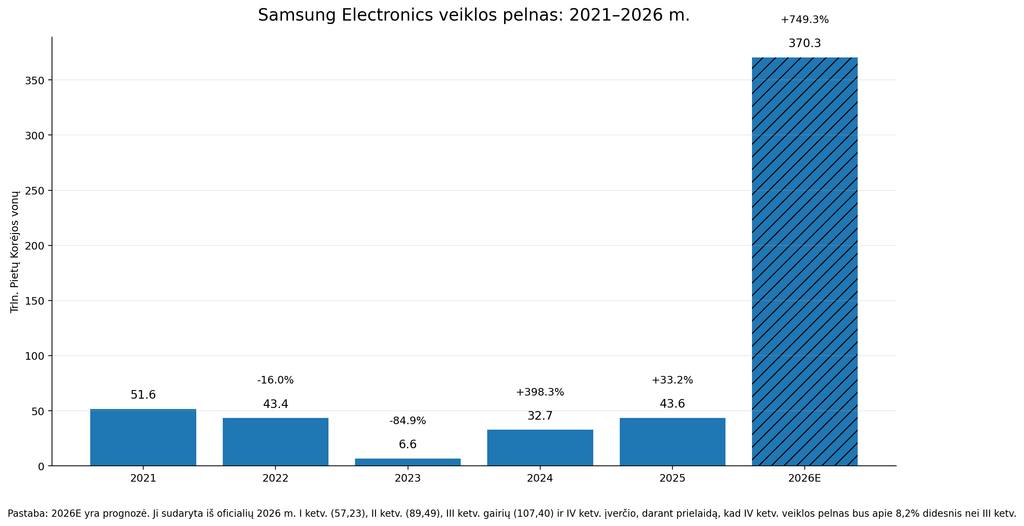
Įspūdingais preliminariais rezultatais pasidalino Samsung Electronics. Pasak bendrovės, praėjusio ketvirčio veiklos pelnas turėtų siekti 107,4 trln. P. Korėjos vonų (apie 80 mlrd. USD). Tai beveik devynis kartus daugiau nei prieš metus ir šiek tiek viršija analitikų prognozuotus 106,1 trln. vonų. Remiantis Reuters analize, jeigu rezultatas pasitvirtins, tai bus didžiausias vieno ketvirčio veiklos pelnas technologijų sektoriaus bendrovių istorijoje. Samsung pajamos per metus išaugo 127% iki maždaug 195 trln. vonų.
Pagrindinė tokio spartaus augimo priežastis yra atminties lustų trūkumas, investicijoms į dirbtinio intelekto duomenų centrus augant greičiau nei vytantis gamybos pajėgumams. Samsung ir Micron Technology prognozuoja, kad pasiūlos ir paklausos disbalansas išliks bent iki 2028 metų. Stipriai pabrango tiek įprasti DRAM ir NAND lustai, tiek didelio pajėgumo HBM. Analitikų vertinimu, Samsung HBM parduodamų lustų kiekis trečiąjį ketvirtį, palyginti su ankstesniu ketvirčiu, galėjo išaugti beveik 50%. Bendrovės atsilikimas nuo HBM rinkos lyderės SK Hynix mažėja.
Samsung Electronic veiklos pelno pokyčiai ir prognozė. Šaltinis: Samsung Electronics ataskaitos
Tiesa, šiuo metu investuotojai jau daugiau dėmesio skiria vertinimui, kiek ilgai toks pelno augimo tempas gali tęstis. Ketvirtąjį ketvirtį Samsung pelnas, analitikų skaičiavimais, turėtų augti apie 8% nuo ankstesnio ketvirčio, t.y. gerokai lėčiau nei per praėjusius ketvirčius. TrendForce prognozuoja, kad DRAM lustų kainos ketvirtąjį ketvirtį didės apie 10% iki 15%, kai, pavyzdžiui, antrą ketvirtį buvo fiksuotas maždaug 60% augimas.
Delta Air Lines rezultatai
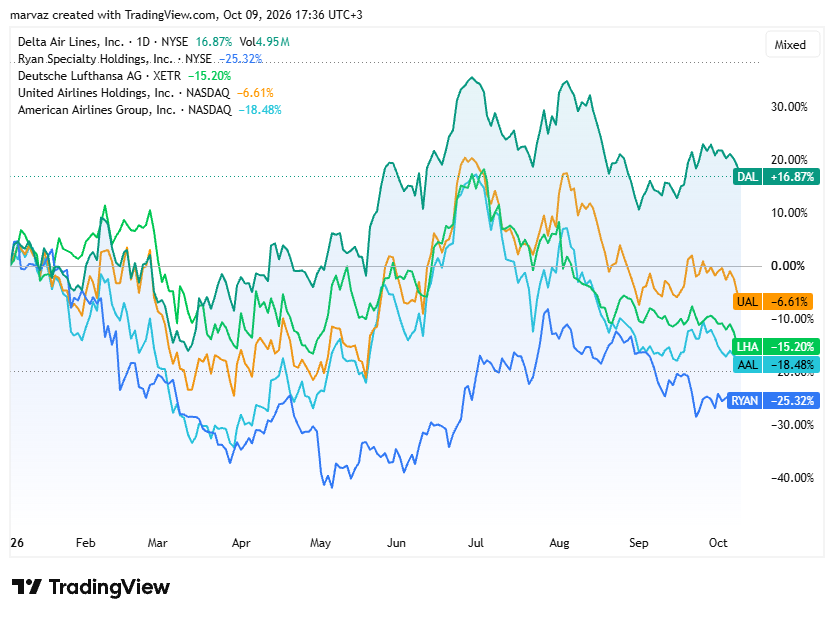
Delta Air Lines pranešė apie mažinamą 2026 metų pelno prognozę dėl aukštų degalų kainų. Tiesa, brangesni skrydžių bilietai kol kas reikšmingai nemažina keliautojų paklausos. Delta paskelbė, kad visų metų pakoreguotas pelnas akcijai turėtų siekti nuo 5,10 iki 5,60 USD. Dar liepą, kai degalų kainos buvo mažesnės, bendrovė prognozavo nuo 6,50 iki 7,50 USD pelną akcijai. Delta sumažino ir laisvųjų pinigų srautų prognozę. Bendrovė šiemet tikisi apie 2,5 mlrd. USD laisvojo pinigų srauto, lyginant su liepą prognozuotu iki 4 mlrd. USD.
Oro skrydžių kompanijų akcijų kainų pokyčiai nuo metų pradžios. Šaltinis: TradingView.com
Delta Air Lines trečiąjį ketvirtį uždirbo 756 mln. USD grynojo pelno, arba 1,15 USD akcijai. Prieš metus bendrovės grynasis pelnas siekė 1,42 mlrd. USD, arba 2,17 USD akcijai, todėl per metus jis sumažėjo 47%.Atmetus vienkartinius veiksnius, Delta uždirbo 1,72 USD akcijai, kai analitikai tikėjosi 1,75 USD. Pakoreguotos pajamos siekė 17,59 mlrd. USD ir taip pat šiek tiek nepasiekė prognozuotų 17,67 mlrd. USD. Tai buvo pirmas kartas per dvejus metus, kai Delta rezultatai buvo prastesni nei rinkos lūkesčiai.
Atmetus pajamas iš naftos perdirbimo, techninės priežiūros veiklos ir pelno dalybų programų, pajamos per metus išaugo 16% iki 17,59 mlrd. USD. Bendros veiklos pajamos trečiąjį ketvirtį padidėjo 21% iki 20,19 mlrd. USD. Ypač sparčiai augo aukštesnės klasės paslaugų segmentas. Pajamos iš premium bilietų ir paslaugų padidėjo 18% iki 6,82 mlrd. USD ir jau viršijo pagrindinės ekonominės klasės pajamas, kurios išaugo 12% iki 6,8 mlrd. USD.
Šis rinkodaros pranešimas parengtas, remiantis marketwatch.com, reuters.com, finance.yahoo.com, bloomberg.com, investing.com, forexfactory.com, investopedia.com, cnn.com, forbes.com ir kituose viešuose šaltiniuose pateikta informacija. MC neatliko informacijos patikrinimo, todėl negarantuoja jos teisingumo, išsamumo ir pan. Tai nėra asmeninio pobūdžio investavimo rekomendacija, nes rinkodaros pranešimas parengtas, nevertinant konkretaus asmens investavimo tikslų, rizikos tolerancijos, finansinės būklės ir pan. Informacija atspindi MC nuomonę jos pateikimo momentu ir gali bet kada pasikeisti. MC neįsipareigoja atnaujinti rinkodaros pranešime pateiktos informacijos. Rekomenduojame prieš pasinaudojant rinkodaros pranešime pateikta informacija pasitarti su nepriklausomais finansiniais patarėjais. Ši informacija yra skirta potencialiems investuotojams, kuriems priimtina aukšta rizika, jie gali prarasti 100% investuoto kapitalo ir tai neturės reikšmingos įtakos investuotojo (jo šeimos) įprastam gyvenimui. Investuotojui, siekiančiam aukštesnės grąžos, turi būti priimtinas aukštas finansinės priemonės kainos svyravimas. Ši informacija neskirta asmenims, kurie siekia investuotos sumos apsaugos, garantuotos ir/ar aiškiai numatomos investicijų grąžos.
“Myriad capital” investavimo programėlėje galite investuoti į akcijas, obligacijas, ETF ir kitas finansines priemones. Investavimo programėlė yra skirta visiems – nesvarbu ar esate patyręs ar pradedantysis investuotojas, investuojate aktyviai ar laikotės ilgalaikio investavimo strategijos. “Myriad capital” siekia, kad investavimas būtų suprantamas ir prieinamas kiekvienam investuotojui.
· Yahoo Finance · Ne investavimo rekomendacijaInvestuokite →
Apie kotiruotes
Šaltinis – Yahoo Finance. Rodomos paskutinės uždarymo kainos arba prekybos sesijos kainos, kaip jas pateikia Yahoo Finance; jos gali vėluoti. Kainos orientacinės ir gali skirtis nuo sandorio įvykdymo kainos. Įmonių logotipai ir prekių ženklai priklauso jų savininkams ir naudojami tik įmonėms atpažinti. Tai nėra investicinė rekomendacija ar pasiūlymas. Ankstesni rezultatai negarantuoja būsimų, investicijų vertė gali tiek kilti, tiek kristi.